多家航空公司发布10月运营数据,机构称板块长期投资价值确定性较强
11月15日,多家航空公司公布10月主要运营数据情况,中国国航等多家公司客运运力投入录得同比下降。
南方航空披露,10月客运运力投入(按可利用座公里计)同比下降48.51%,旅客周转量(按收入客公里计)同比下降50.49%;客座率为66.93%,同比下降2.68个百分点。
春秋航空披露,10月客运运力投入(按可用座位公里计)同比下降42.3%;旅客周转量(按收入客公里计)同比下降48.5%;客座率为75.95%,同比下降9.14%。
中国国航公告称,10月集团客运运力投入同比下降54.0%;旅客周转量同比下降57.1%;平均客座率为64.1%,同比下降4.7个百分点。
中国东航披露,10月客运运力投入(按可用座公里计)同比下降56.16%;旅客周转量(按客运人公里计)同比下降55.42%;客座率为65.82%,同比上升1.09个百分点。
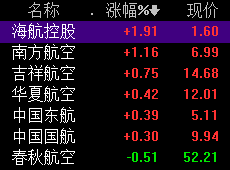
盘面上,今日民航板块小幅上涨,海航控股涨近2%,南方航空、吉祥航空、华夏航空跟涨。
消息面上,国务院应对新型冠状病毒肺炎疫情联防联控机制发布关于进一步优化新冠肺炎疫情防控措施,科学精准做好防控工作的通知,其中提到,取消入境航班熔断机制,并将登机前48小时内2次核酸检测阴性证明调整为登机前48小时内1次核酸检测阴性证明;将风险区由“高、中、低”三类调整为“高、低”两类,最大限度减少管控人员。
中泰证券认为,整体上,航空弱需求边际改善确定性较强,需求底部二季度已现,看好需求复苏,建议积极布局。中长期来看,供给增速放缓、需求恢复加快,票价弹性或将凸显,板块长期投资价值确定性较强。
国海证券表示,对于本轮航空业周期弹性,潜在需求增长孕育基础,核心航线提价打开空间,供给增速受限放大弹性,后疫情时代民航高景气行情已在酝酿,静待行业供需反转。
帮企客致力于为您提供最新最全的财经资讯,想了解更多行业动态,欢迎关注本站。免责声明:本文为转载,非本网原创内容,不代表本网观点。其原创性以及文中陈述文字和内容未经本站证实,对本文以及其中全部或者部分内容、文字的真实性、完整性、及时性本站不作任何保证或承诺,请读者仅作参考,并请自行核实相关内容。
如有疑问请发送邮件至:bangqikeconnect@gmail.com